
Investire tutto il proprio portafoglio con un solo ETF: sembra quasi troppo semplice per essere vero.
Eppure esistono strumenti che permettono di combinare azioni, obbligazioni e, nel caso dei nuovi Xtrackers Diversified Portfolio, anche oro, all’interno di un unico prodotto.
L’idea è semplice: invece di acquistare diversi ETF, decidere autonomamente le percentuali, ribilanciare periodicamente il portafoglio e cercare di mantenere nel tempo l’allocazione desiderata, possiamo delegare gran parte di questo lavoro a un unico ETF multi-asset.
È esattamente la filosofia alla base dei Vanguard LifeStrategy, che negli ultimi anni hanno avuto un grande successo tra gli investitori europei.
Ma nel gennaio 2026 è arrivato un nuovo concorrente: Xtrackers Diversified Portfolio, una famiglia di quattro ETF che riprende la ricetta del LifeStrategy e lo amplia introducendo alcuni ingredienti che nei prodotti Vanguard non troviamo.
La domanda quindi è interessante:
Xtrackers ha creato un’alternativa migliore ai LifeStrategy oppure ha semplicemente “copiato” una ricetta che funzionava già?
Vediamolo assieme.
Che cosa sono i Vanguard LifeStrategy?
Partiamo dalle basi.
Un LifeStrategy può essere visto come un portafoglio già pronto, composto principalmente da azioni e obbligazioni e racchiuso all’interno di un unico ETF.
L’idea alla base è estremamente semplice: invece di costruire personalmente il portafoglio, l’investitore deve decidere principalmente quanta componente azionaria vuole avere.
La gamma europea comprende quattro varianti (in realtà 8, perché esistono sia le versioni a distribuzione che ad accumulazione ma facciamola semplice 😊):
| ETF | Azioni | Obbligazioni |
|---|---|---|
| LifeStrategy 20 | 20% | 80% |
| LifeStrategy 40 | 40% | 60% |
| LifeStrategy 60 | 60% | 40% |
| LifeStrategy 80 | 80% | 20% |
Il funzionamento è molto diverso rispetto all’acquisto di un singolo ETF azionario globale.
Con un LifeStrategy, infatti, non stiamo comprando semplicemente “un indice”: il fondo investe in altri ETF Vanguard per costruire l’asset allocation prevista. Per esempio, il LifeStrategy 60 combina diversi ETF azionari globali e diversi ETF obbligazionari.
In pratica abbiamo un ETF di ETF.
Il vero vantaggio: non devi fare praticamente nulla
Supponiamo di decidere che il nostro portafoglio ideale debba essere composto dal 60% di azioni e dal 40% di obbligazioni.
Potremmo acquistare separatamente:
- un ETF azionario globale;
- un ETF sui mercati emergenti;
- uno o più ETF obbligazionari;
- eventualmente altri strumenti per completare la diversificazione.
A quel punto, però, nasce un problema.
Se le azioni salgono molto e passano dal 60% al 70% del portafoglio, dobbiamo vendere una parte delle azioni e comprare obbligazioni per tornare al 60/40.
Questo processo si chiama ribilanciamento.
Con un LifeStrategy, invece, il ribilanciamento viene effettuato direttamente all’interno del fondo. Vanguard gestisce l’allocazione tra i fondi sottostanti in modo da mantenere il portafoglio vicino al profilo previsto.
Per l’investitore significa una cosa molto importante: non deve trasformarsi in un gestore di portafoglio.
Semplicità. Ed è probabilmente questa la vera forza del prodotto.
Un vantaggio fiscale del ribilanciamento automatico?
Qui è importante fare una precisazione.
Quando il fondo vende un ETF sottostante per riequilibrare il proprio portafoglio, non siamo noi a vendere le quote del LifeStrategy.
Dal punto di vista dell’investitore, quindi, non si verifica una vendita delle proprie quote dell’ETF semplicemente perché il fondo ha effettuato un’operazione al suo interno.
Questo è diverso dal caso in cui avessimo costruito personalmente un portafoglio con tre o quattro ETF e decidessimo di venderne uno per riequilibrare le percentuali: in quel caso potremmo realizzare una plusvalenza, cioè un evento fiscalmente rilevante.
Questo non significa, però, che possiamo dire semplicemente “con il LifeStrategy non paghi le tasse”.
La fiscalità degli ETF è più complessa e dipende anche dalla struttura del prodotto e dalla normativa applicabile. Il punto interessante è più specifico:
il ribilanciamento interno del fondo non equivale a una vendita delle quote dell’ETF da parte dell’investitore.
Ed è una delle comodità meno evidenti di questo tipo di prodotto.
Perché i LifeStrategy hanno avuto così successo?
A mio avviso, il successo dei LifeStrategy si può spiegare con quattro caratteristiche.
1. Semplicità
Un solo ETF al posto di un portafoglio composto da diversi strumenti.
2. Diversificazione
La componente azionaria e quella obbligazionaria sono a loro volta diversificate attraverso diversi fondi sottostanti.
Per esempio, il LifeStrategy 60 comprende esposizione a mercati sviluppati ed emergenti e a diverse tipologie di obbligazioni, investendo quindi in migliaia di aziende ed obbligazioni sottostanti.
3. Ribilanciamento automatico
Non dobbiamo controllare continuamente le percentuali del portafoglio.
4. Costi contenuti
Il costo corrente indicato per la gamma LifeStrategy europea è attualmente dello 0,25% annuo.
E qui vale la pena fare una considerazione.
Non bisogna confrontare lo 0,25% soltanto con il costo di un singolo ETF azionario. Il vero confronto è con il costo complessivo della soluzione che stiamo utilizzando.
Se costruisco personalmente un portafoglio con quattro ETF, dovrò sostenere i costi dei singoli strumenti, oltre ai costi di negoziazione e alla complessità gestionale.
Se invece utilizzo un servizio di gestione patrimoniale o un robo-advisor, oltre agli strumenti sottostanti possono esserci costi di gestione e altri oneri.
Per questo un ETF multi-asset a basso costo può essere particolarmente interessante per chi vuole una gestione semplice senza pagare il prezzo di una gestione professionale personalizzata.
I limiti dei LifeStrategy
Fin qui sembra tutto perfetto.
Ma la semplicità ha inevitabilmente un prezzo: la personalizzazione.
Se acquisto un LifeStrategy, non posso decidere autonomamente quali ETF debbano essere presenti all’interno del portafoglio.
Per esempio, potrei avere delle preferenze specifiche sulla componente geografica o obbligazionaria, ma non posso modificare liberamente le singole esposizioni.
La struttura del portafoglio è decisa da Vanguard.
E questo, attenzione, non è necessariamente un difetto. È una conseguenza diretta della filosofia del prodotto.
Vanguard dice, in sostanza:
“Tu decidi quante azioni vuoi. Al resto ci pensiamo noi.”
È proprio questo che lo rende semplice.
C’è poi un’altra limitazione interessante.
La costruzione tradizionale del LifeStrategy è incentrata soprattutto sulle due grandi asset class: azioni + obbligazioni.
Non troviamo invece una quota strategica dedicata all’oro o ad altre commodity. Se volessimo aggiungere, per esempio, il 5% di oro al nostro portafoglio, dovremmo acquistare separatamente un altro strumento.
E a quel punto avremmo già perso parte del vantaggio iniziale: un solo ETF per fare tutto.
Ed è proprio su questo punto che Xtrackers prova a differenziarsi.
Xtrackers Diversified Portfolio: il nuovo concorrente dei LifeStrategy
Nel gennaio 2026 Xtrackers ha lanciato quattro nuovi ETF Diversified Portfolio.
La filosofia è molto simile a quella dei LifeStrategy: un solo ETF, più asset class, ribilanciamento automatico e gestione estremamente semplice.
Anche qui abbiamo quattro varianti:
| ETF | Azioni | Obbligazioni | Oro |
|---|---|---|---|
| XDP 20 | 20% | 75% | 5% |
| XDP 40 | 40% | 55% | 5% |
| XDP 60 | 60% | 35% | 5% |
| XDP 80 | 80% | 15% | 5% |
La caratteristica più evidente è proprio quel 5% di oro presente in tutti e quattro i portafogli.
Anche il costo è praticamente identico a quello dei LifeStrategy:
TER 0,24% annuo contro 0,25% di Vanguard.
Una differenza di appena 0,01 punti percentuali che, da sola, non dovrebbe certamente essere il motivo per scegliere un prodotto piuttosto che l’altro.
Gli XDP utilizzano a loro volta ETF ed ETC per costruire il portafoglio e prevedono un ribilanciamento trimestrale verso i pesi target.
La prima differenza: l’oro
Ed eccoci al primo ingrediente che Xtrackers aggiunge alla ricetta. Tutti i Diversified Portfolio hanno una quota target del 5% in oro.
Prendiamo XDP 60:
- 60% azioni
- 35% obbligazioni
- 5% oro
L’oro non produce dividendi né interessi e quindi ha caratteristiche molto diverse rispetto alle due asset class tradizionali. Il tipico ruolo che può avere all’interno del portafoglio è soprattutto quello di diversificatore.
Attenzione però a un errore molto comune: diversificazione non significa che l’oro debba salire quando azioni e obbligazioni scendono.
Non esiste una regola per cui se la Borsa perde il 20%, l’oro debba necessariamente guadagnare il 20%. Il punto è un altro.
Se all’interno del portafoglio abbiamo strumenti che reagiscono in maniera diversa agli stessi eventi, possiamo ridurre la dipendenza dell’intero portafoglio dall’andamento di una singola asset class e ridurre la volatilità complessiva del nostro portafoglio.
È uno dei motivi per cui la diversificazione funziona: meno oscillazioni significano meno opportunità di prendere delle decisioni sbagliate, smobilizzando i nostri investimenti in preda al panico, quando capiterà una crisi di mercato.
Possiamo sospettare che Xtrackers abbia deciso di inserire l’oro soltanto a causa delle performance deglui ultimi anni di questo “sasso giallo“.
Ma per l’investitore la domanda più importante è un’altra: l’oro migliora la struttura del portafoglio rispetto alle sole azioni e obbligazioni?
La risposta dipende dall’obiettivo. Ma certamente aggiunge una fonte di rischio/rendimento diversa rispetto alle due asset class tradizionali. E questa, tendenzialmente, è una buona notizia.
La seconda differenza: le small cap
La seconda novità riguarda la componente azionaria.
Molti dei principali indici globali non comprendono tutte le società quotate del mondo: la rappresentazione è fortemente concentrata sulle aziende di maggiore capitalizzazione (large cap e mid cap).
Gli Xtrackers Diversified Portfolio introducono anche una componente dedicata alle small cap, cioè società di dimensioni relativamente più piccole.
Questo amplia l’universo investibile. E non è una differenza puramente teorica.
Le small cap possono avere caratteristiche differenti rispetto alle mega-cap che dominano gli indici azionari globali:
- possono avere maggiore potenziale di crescita
- ma anche maggiori rischi:
- possono essere meno liquide;
- possono essere più volatili;
- possono avere una maggiore sensibilità al ciclo economico;
Ecco perché bisogna evitare un’altra semplificazione: più diversificazione non significa automaticamente più rendimento.
Aggiungere small cap non è come aggiungere un ingrediente gratuito che migliora il portafoglio sotto ogni punto di vista. Aggiungiamo una fonte ulteriore di esposizione azionaria, ma anche una fonte ulteriore di rischio.
La terza differenza: High Yield e obbligazioni emergenti
La terza differenza riguarda la parte obbligazionaria.
Qui Xtrackers amplia ulteriormente l’universo investibile includendo, oltre alle obbligazioni più tradizionali (investment grade), anche:
- obbligazioni High Yield
- obbligazioni dei mercati emergenti
Per capire cosa significa, dobbiamo ricordare una cosa fondamentale: obbligazione non significa automaticamente investimento sicuro.
Un’obbligazione emessa da uno Stato molto solido non ha lo stesso profilo di rischio di un’obbligazione emessa da una società con un rating molto basso. Le obbligazioni High Yield, proprio perché presentano un rischio di credito maggiore, devono normalmente offrire un rendimento potenziale maggiore per essere interessanti per gli investitori. Ma maggiore rendimento potenziale significa anche maggiore rischio di perdita.
Lo stesso vale per i mercati emergenti, che possono essere caratterizzati da maggiore volatilità, rischio valutario e rischio economico o politico.
Quindi non dobbiamo interpretare questa caratteristica come un semplice “upgrade” rispetto a Vanguard.
È più corretto dire che Xtrackers ha scelto un universo obbligazionario più ampio e articolato, accettando però anche una maggiore esposizione al rischio di credito.
Vanguard LifeStrategy vs Xtrackers Diversified Portfolio
A questo punto possiamo mettere i due prodotti a confronto.
| Caratteristica | Vanguard LifeStrategy | Xtrackers Diversified Portfolio |
|---|---|---|
| Varianti | 20 / 40 / 60 / 80 | 20 / 40 / 60 / 80 |
| Azioni | 20–80% | 20–80% |
| Obbligazioni | 80–20% | 75–15% |
| Oro | No | 5% |
| Small cap | No | Sì |
| Obbligazioni High Yield | No | Sì |
| Obbligazioni emergenti | Sì | Sì |
| Ribilanciamento | Sì | Sì |
| TER | 0,25% | 0,24% |
| Lancio | 2020 | Gennaio 2026 |
La tabella mostra bene una cosa: non stiamo parlando di due prodotti completamente diversi.
La filosofia è praticamente la stessa. La vera differenza è nel livello di ampiezza dell’universo utilizzato per costruire il portafoglio.
Quale dei due è migliore?
Qui bisogna fare attenzione a non confondere più completo con migliore.
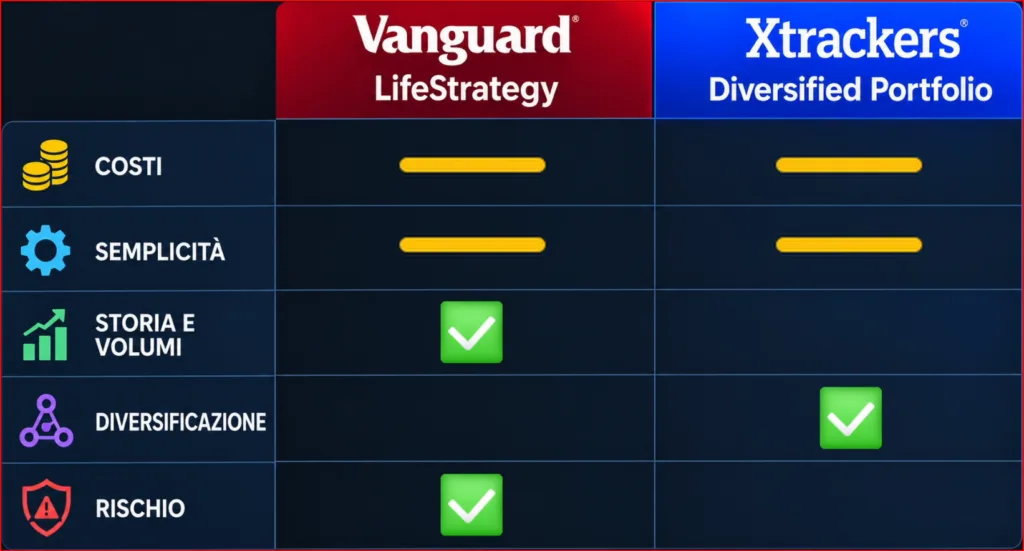
Possiamo confrontarli su cinque aspetti.
1. Costi: praticamente un pareggio
0,25% contro 0,24%.
La differenza è talmente piccola che non la considererei un criterio decisivo.
Anche perché il TER non è l’unico costo da guardare quando si acquista un ETF: esistono spread, costi di transazione e ribilanciamento. Se guardiamo i KID dei 2 prodotti alla fine il LifeStrategy sembra essere più conveniente ma non essendoci storico per XDP è un costo puramente stimato: assegniamo un pareggio.
2. Semplicità: pareggio
Entrambi permettono di acquistare un solo ETF e lasciare al fondo il lavoro di selezione dei prodotti, asset allocation e ribilanciamento.
Da questo punto di vista, sono praticamente identici.
3. Storia e dimensioni: qui Vanguard parte con un enorme vantaggio
I LifeStrategy sono sul mercato europeo dal dicembre 2020 e hanno ormai raggiunto dimensioni di tutto rispetto. Per esempio, a settembre 2026 il LifeStrategy 80% ha 1,3 miliardi di Euro di masse gestite.
Gli Xtrackers Diversified Portfolio, invece, sono nati soltanto a gennaio 2026 e hanno ancora patrimoni nell’ordine di pochi milioni per ciascuna variante. Le rilevazioni più recenti disponibili a settembre 2026 li collocano complessivamente nell’ordine dei 20 milioni complessivi.
Questa differenza non significa che XDP sia un prodotto peggiore. Significa semplicemente che è un prodotto molto più giovane e questo comporta alcune considerazioni per un investitore.
Un ETF molto piccolo può avere meno liquidità sul mercato secondario e, in determinate condizioni, spread più ampi (ovvero, il rischio di pagare un prezzo un po’ più alto quando si compra e un po’ più basso quando si vende).
Esiste inoltre un rischio che riguarda tutti gli ETF giovani e di dimensioni ridotte: se un prodotto non raggiunge dimensioni economicamente sostenibili per l’emittente, può essere chiuso e liquidato. Non significa che gli XDP verranno chiusi. È però un rischio che, con un prodotto lanciato da pochi mesi, non possiamo ancora valutare e che dobbiamo tenere in considerazione.
4. Diversificazione: Xtrackers ha qualcosa in più
Qui la differenza è evidente. XDP aggiunge:
- oro;
- azioni small cap;
- onnligazioni high yield e dei paesi emergenti;
Il risultato è un portafoglio costruito utilizzando un universo di asset class più ampio.
5. Rischio: più diversificazione non significa necessariamente meno rischio
Questo è forse il punto più interessante. Siamo abituati a dire:
“Diversificare riduce il rischio.”
Ed è vero, ma bisogna capire quale rischio stiamo riducendo e quale stiamo introducendo.
Aggiungere oro può ridurre la dipendenza del portafoglio da azioni e obbligazioni.
Aggiungere small cap significa però aumentare l’esposizione a società potenzialmente più volatili.
Aggiungere High Yield significa aumentare il rischio di credito di aziende meno solide.
Aggiungere mercati emergenti introduce ulteriori rischi geo-politici e valutari (il tasso di cambio sulle obbligazioni però è sempre protetto, sia per LS che per XDP).
Comprare un ETF con solo pochi milioni di Euro di volumi inoltre aggiunge il rischio che il fondo possa essere liquidato, se non dovesse crescere in fretta.
Quindi XDP può essere più diversificato, ma non per questo necessariamente più sicuro. È una distinzione fondamentale.
Il risultato
Quattro situazioni in cui scegliere tra LifeStrategy e XDP
A questo punto possiamo abbandonare il confronto teorico e ragionare in termini pratici. Vediamo 4 scenari concreti in cui può avere senso (oppure no!) scegliere un LS o un XDP.
1. Ho già un LifeStrategy
Se hai già un LifeStrategy e sei soddisfatto della sua struttura, cambiare ETF soltanto perché è arrivato un prodotto nuovo non mi sembra particolarmente sensato.
Perché dovresti vendere un investimento che già svolge la funzione per cui lo hai acquistato?
Inoltre, vendendo potresti realizzare una plusvalenza e generare un evento fiscalmente rilevante.
Se invece ti interessa maggiormente la struttura di XDP, puoi eventualmente valutarlo per i nuovi versamenti. Ma attenzione anche qui: avere contemporaneamente LifeStrategy e XDP significa possedere due strumenti molto simili. E il rischio è trasformare un portafoglio nato per essere semplicissimo in un piccolo Frankenstein di ETF.
2. Ho un portafoglio gestito da una banca o da un robo-advisor
Qui la discussione diventa molto più interessante. La scelta secondo me qui non è Xtrackers o Vanguard.
La domanda da porsi è piuttosto: ho davvero bisogno di una gestione professionale del portafoglio?
Se il servizio che utilizzi si occupa di:
- asset allocation;
- selezione degli strumenti;
- ribilanciamento;
- gestione del portafoglio;
Un ETF multi-asset ti permette di fare autonomamente gran parte di questo lavoro con un costo decisamente minore di un investimento in banca o con un robo-advisor.
Ma c’è un elemento che non bisogna sottovalutare: con un ETF devi essere tu a gestire la parte comportamentale dell’investimento. Quando il mercato perde il 20%, il tuo ETF scende. Non hai un consulente che ti telefona per spiegarti cosa sta succedendo o che prende decisioni al posto tuo.
Se sai già che durante una crisi venderesti tutto preso dal panico, il costo della gestione professionale potrebbe essere semplicemente il prezzo da pagare per avere qualcuno che ti aiuti a rispettare la strategia.
3. Parto da zero e voglio un portafoglio molto diversificato
Questo è probabilmente lo scenario in cui XDP diventa più interessante. Immaginiamo un investitore che dica:
“Voglio un solo ETF, non voglio gestire cinque strumenti diversi e mi piacerebbe avere non soltanto azioni e obbligazioni, ma anche una piccola esposizione all’oro.”
In questo caso XDP è stato progettato praticamente per rispondere a questa esigenza. Lasciando al fondo anche il compito di ribilanciare il portafoglio.
Il LifeStrategy rimane una soluzione estremamente semplice e diversificata, ma Xtrackers offre un universo di investimento più ampio.
4. Sono un investitore evoluto
E qui il discorso cambia di nuovo completamente. Se sei un investitore che vuole decidere autonomamente:
- quali ETF comprare;
- quanta esposizione avere agli Stati Uniti, all’Europa e ai mercati emergenti;
- quanto oro avere;
- quale duration obbligazionaria utilizzare;
allora il vantaggio dell’ETF multi-asset può trasformarsi nel suo principale limite.
Perché il bello di questi prodotti è proprio fare tutto con un solo ETF. Ma se ti piace costruire il portafoglio da solo, quella stessa caratteristica ti toglie la libertà di farlo.
In questo caso costruire direttamente il portafoglio può permetterti un livello di personalizzazione molto superiore. Il prezzo da pagare sarà, naturalmente, maggiore complessità e la responsabilità di mantenere la strategia nel tempo ma questo è molto probabilmente quello che stai cercando.
LifeStrategy o Xtrackers: quindi quale scegliere?
La risposta è meno spettacolare di quanto potrebbe sembrare.
Non esiste un ETF che sia il migliore in assoluto. Esiste un ETF che può essere più adatto a una determinata esigenza.
Il LifeStrategy punta soprattutto sulla semplicità: scegli il livello di esposizione azionaria e lasci al fondo il resto.
Xtrackers prende una filosofia molto simile e aggiunge altre fonti di diversificazione, come oro, small cap e una componente obbligazionaria più ampia. Ma maggiore completezza significa anche maggiore esposizione a fonti di rischio differenti.
E c’è un’altra cosa che secondo me è ancora più importante.
Le nostre esigenze possono cambiare nel tempo
Un venticinquenne che sta iniziando a investire può avere esigenze molto diverse da quelle che avrà quando si starà avvicinando alla pensione.
Un investitore che oggi vuole semplicità potrebbe domani voler avere maggiore controllo sul proprio portafoglio. E viceversa.
Per questo non credo abbia molto senso cercare continuamente “l’ETF migliore”. Ha più senso chiedersi:
“Quale strumento ha senso per me, per i miei obiettivi e per la mia situazione attuale?”
Perché investire bene non significa necessariamente trovare lo strumento perfetto. Significa soprattutto costruire una strategia che siamo realmente in grado di seguire nel tempo.
E, alla fine, forse è proprio questa la vera forza di strumenti come LifeStrategy e Diversified Portfolio: non promettono di rendere l’investimento facile.
Lo rendono più semplice da gestire.
Ed in alcuni casi può fare una differenza enorme.
Ti lascio il video YouTube collegato a questo articolo. Lo trovi a questo link oppure direttamente nel player integrato qui di seguito:
Questo articolo ha finalità esclusivamente informative e divulgative e non costituisce consulenza finanziaria, fiscale o una raccomandazione all’acquisto o alla vendita di strumenti finanziari. Prima di investire è importante valutare la propria situazione personale, il proprio orizzonte temporale e la propria tolleranza al rischio e consultare la documentazione ufficiale degli strumenti.